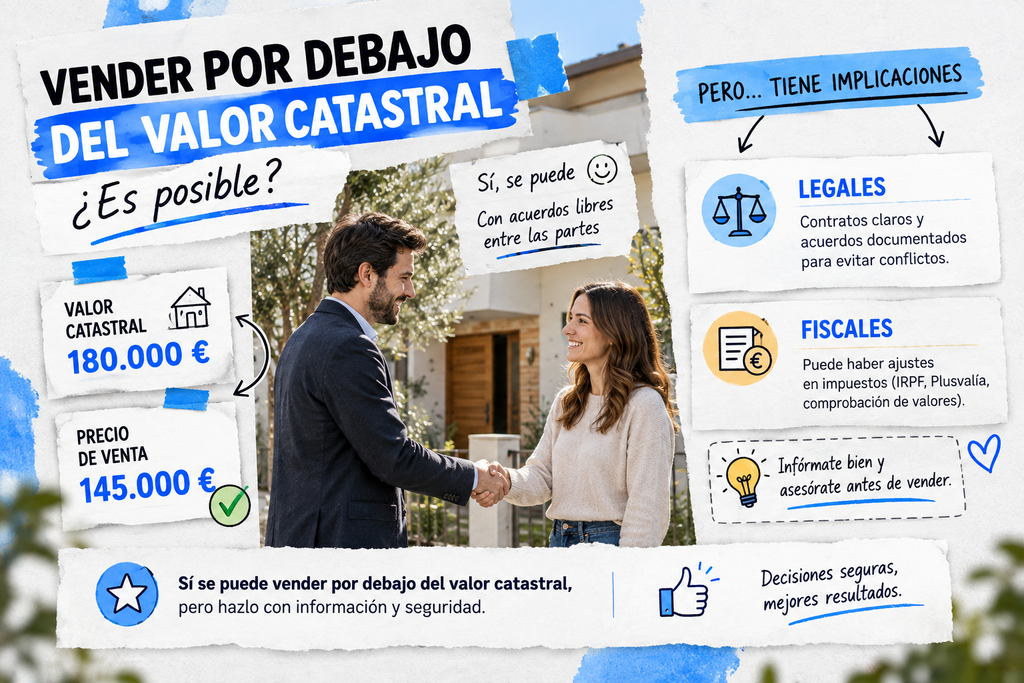
Sí, se puede vender una casa por debajo del valor catastral. La ley española no establece un precio mínimo de transmisión: vendedor y comprador pactan libremente el importe, y esa libertad es válida desde el punto de vista civil. No hay ninguna norma que lo impida.
El problema aparece después, cuando Hacienda revisa la operación. La Administración dispone de herramientas legales, entre ellas los métodos del artículo 57 de la Ley General Tributaria (LGT): valor catastral con coeficientes correctores, dictamen pericial, precios medios de mercado y tasaciones hipotecarias, para comprobar si el precio escriturado refleja el valor real del inmueble.
Si considera que no es así, puede girar liquidaciones complementarias con intereses incluidos. Eso afecta tanto al vendedor como al comprador. El plazo de actuación de Hacienda es de cuatro años contados desde que finaliza el período para presentar la autoliquidación del impuesto correspondiente, no necesariamente desde la fecha de firma ante notario.
Este artículo explica exactamente cuándo ocurre eso, qué riesgos asume cada parte y qué documentación conviene tener preparada para que el precio acordado sea defendible ante cualquier comprobación.
Valor catastral y valor de mercado: por qué no son lo mismo
El valor catastral lo asigna el Catastro a cada inmueble usando criterios objetivos: localización, superficie, antigüedad, uso y características constructivas. Es un valor administrativo, no un precio de compraventa. Su función principal es servir de base para calcular el IBI y otros tributos locales, y se revisa mediante ponencias de valores que con frecuencia van por detrás de la realidad del mercado.
El precio de mercado depende de factores que el Catastro no captura en tiempo real: la oferta y la demanda en un momento concreto, el estado real del inmueble, la urgencia del vendedor y las condiciones del barrio. Un piso que el Catastro valora en 180.000 euros puede venderse por 130.000 si lleva años sin reformar, si tiene cargas pendientes o si el propietario necesita liquidez rápida. Esa diferencia no es anómala, es habitual. Lo que determina si genera problemas fiscales es si el propietario puede justificarla.
Junto al valor catastral existe el valor de referencia catastral, una figura distinta y más reciente. Lo fija también el Catastro, pero a partir de precios reales de compraventas registradas ante notario; se actualiza cada año y actúa como base imponible mínima en el Impuesto de Transmisiones Patrimoniales (ITP) y en el Impuesto de Sucesiones y Donaciones. Si el Catastro asigna un valor de referencia superior al precio pactado, el comprador tributa por ese valor, no por lo que realmente pagó.
¿Se puede vender una casa por debajo del valor catastral? Esto es lo que puede hacer Hacienda
El artículo 57 de la Ley General Tributaria otorga a la Administración la facultad de comprobar si el valor declarado en una transmisión refleja el valor real del inmueble. No prohíbe vender por debajo del valor catastral. Sin embargo, permite revisar la operación durante el plazo de prescripción de cuatro años, que se cuenta desde que vence el período para presentar la autoliquidación del impuesto afectado. Una vez iniciada la comprobación, la Administración tiene seis meses para notificar la valoración resultante; si no lo hace en ese plazo, el procedimiento caduca.
Los métodos de comprobación previstos en el artículo 57 LGT son varios: valor catastral con coeficientes correctores aprobados por la comunidad autónoma, dictamen pericial de un técnico de la Administración, precios medios de mercado, tasaciones hipotecarias y valores declarados en otras transmisiones del mismo bien. En Cataluña, la Agència Tributària de Catalunya utiliza el dictamen pericial como método habitual para inmuebles. Si el valor resultante supera el precio declarado, la Administración gira una liquidación complementaria.
Consecuencias fiscales para el vendedor
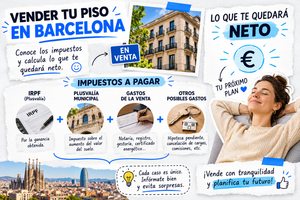
IRPF: ganancia patrimonial y valor de transmisión
En el IRPF, la ganancia patrimonial se calcula como la diferencia entre el valor de transmisión y el valor de adquisición. El punto de partida es el precio escriturado, pero la Agencia Tributaria aplica el criterio de que el valor de transmisión no puede ser inferior al valor normal de mercado.
Si Hacienda estima que el precio declarado queda por debajo de ese nivel, fija un valor de transmisión superior, lo que aumenta la ganancia computable y, con ella, la cuota a pagar. Si de la operación resulta una pérdida patrimonial, esa pérdida es compensable dentro de los límites legales, pero solo en la medida en que Hacienda acepte el valor declarado.
Plusvalía municipal
La plusvalía municipal (Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana) grava el incremento del valor del terreno desde la adquisición hasta la venta, y lo gestiona el ayuntamiento. Si el consistorio entiende que la operación está infravalorada, puede tomar como referencia un valor comprobado superior al declarado y girar una liquidación adicional con intereses de demora. El vendedor soporta este impuesto y asume el riesgo de esa revisión.
Los riesgos reales para el comprador
En una compraventa de segunda mano, el comprador paga el ITP. La base imponible no es necesariamente el precio pactado: cuando existe un valor de referencia catastral aplicable, la base es el mayor entre el precio escriturado y ese valor de referencia. Si el comprador autoliquida el ITP sobre el precio pactado y ese precio queda por debajo del valor de referencia, Hacienda autonómica puede girar una liquidación complementaria directamente.
El riesgo económico es concreto: pagar la diferencia de ITP no ingresada más los intereses de demora acumulados desde la fecha de la firma. Si la Administración aprecia infravaloración intencionada, puede añadir una sanción. La vía de defensa es aportar pruebas de que el valor real del inmueble justificaba ese precio y recurrir la liquidación ante el órgano económico-administrativo competente. Para eso hace falta documentación preparada antes de firmar, no después de recibir la notificación.
Cuándo vender por debajo del valor catastral tiene justificación objetiva
Hay situaciones en las que un precio inferior al valor catastral no solo es comprensible, sino habitual en el mercado. Los siguientes casos son los más frecuentes:
- Ventas urgentes por necesidad económica o laboral
- Pisos heredados que los herederos quieren liquidar sin demora
- Inmuebles con hipotecas pendientes, embargos o cargas registrales
- Viviendas en mal estado o que requieren reforma integral
- Pisos ocupados por inquilinos con contratos vigentes
En todos estos supuestos, el precio se descuenta porque el comprador asume complicaciones que en una operación ordinaria no asumiría. Un inmueble con daños estructurales, que necesita una rehabilitación integral o que está ocupado por inquilinos con contratos vigentes tiene un valor de mercado real inferior al que refleja el Catastro.
Ese descuento no es arbitrario: es la única forma de encontrar un comprador dispuesto a asumir esas condiciones. Lo determinante es que el motivo esté documentado de forma objetiva antes de la firma, no como argumento a posteriori.
La documentación que justifica el precio ante la Administración
La defensa más sólida frente a una comprobación de valores es un conjunto probatorio coherente. El paquete más robusto incluye los siguientes elementos:
- Tasación oficial o independiente con metodología reconocida y bien fechada
- Informe técnico o pericial sobre el estado de conservación, patologías o necesidad de obras
- Fotografías del inmueble fechadas
- Presupuestos o facturas de reformas o reparaciones necesarias
- Comparables de ventas similares en la misma zona y período
- Oferta firme por escrito anterior a la escritura pública
La oferta firme por escrito, emitida antes de la firma ante notario, merece una mención especial. Demuestra que el precio es real y no una cifra ficticia acordada para reducir la carga fiscal. Es uno de los documentos que los asesores fiscales recomiendan tener siempre cuando el precio puede quedar por debajo de los valores de referencia.
El contrato de compraventa solo no es suficiente: lo que persuade a la Administración es la conexión clara entre las circunstancias del inmueble y el precio acordado.
Lo que debes tener claro antes de firmar
Vender una casa por debajo del valor catastral es perfectamente legal. El problema no está en la operación, sino en cómo se documenta. El valor catastral no es el único número que importa: el valor de referencia catastral, los métodos de comprobación del artículo 57 de la Ley General Tributaria y el plazo de prescripción de cuatro años son los factores que determinan si esa venta genera problemas fiscales después.
Tanto el vendedor como el comprador tienen exposición real si no documentan bien la operación. Anticiparse marca la diferencia: tasación independiente, informe técnico, oferta por escrito y motivos objetivos bien acreditados. Con ese expediente, defender un precio inferior al valor catastral pasa de ser un riesgo a convertirse en una operación sólida desde el primer día.
Si tienes una vivienda en Barcelona que necesitas vender a un precio que refleje su situación real, el equipo de COMPRAMOStuPISO.COM puede ayudarte. Trabajan con un modelo de compra directa que incluye valoración gratuita, oferta por escrito y gestión de toda la documentación hasta la firma ante notario, lo que genera automáticamente el expediente probatorio que protege frente a cualquier comprobación posterior.
Si quieres saber si se puede vender una casa por debajo del valor catastral en tu caso concreto y cómo documentarlo correctamente, contacta con el equipo, te ofrecemos una valoración gratuita y sin compromiso, tú solo preocúpate de dar el siguiente paso.