Vender un piso heredado por varios hermanos y declarar el IRPF plantea preguntas que van mucho más allá del inmueble en sí: cuánto se paga a Hacienda, cuándo hay que hacerlo y qué queda realmente en el bolsillo de cada heredero después de impuestos. No hay razón para alarmarse, pero sí para entender bien el mecanismo antes de firmar nada.
Si también quieres conocer nuestra opción de compra directa para vender piso heredado, puedes consultar la página del servicio.
Heredar no genera IRPF. Vender el piso heredado, sí. Y en una herencia entre varios hermanos, la tributación se calcula de forma individual para cada copropietario, no de manera colectiva.
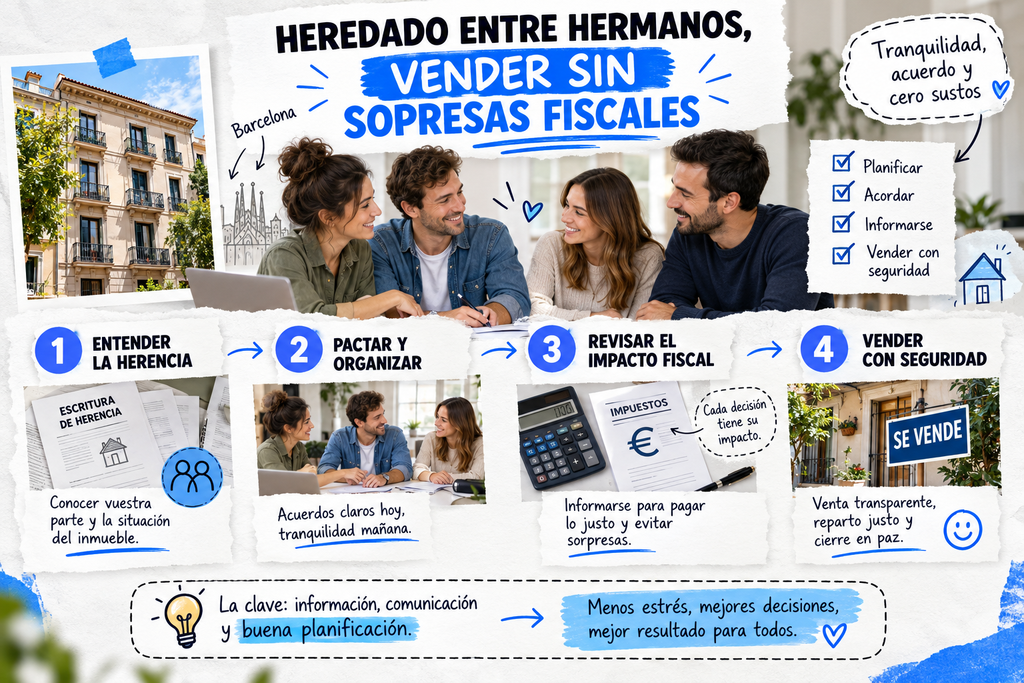
Este artículo explica los tres impuestos que pueden aparecer, cómo se calcula la ganancia patrimonial, cómo se reparte entre herederos con porcentajes distintos, qué documentos necesitas tener listos, qué exenciones existen y cómo resolver la venta sin que el proceso se enquiste.
Qué impuestos entran en juego cuando heredas un piso con tus hermanos
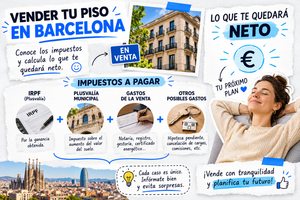
Hay tres impuestos que pueden activarse en momentos distintos del proceso. Confundirlos es el error más frecuente, así que conviene separarlos desde el principio.
El impuesto de sucesiones llega primero
La herencia tributa por el Impuesto sobre Sucesiones y Donaciones, no por el IRPF. El plazo general de presentación es de seis meses desde el fallecimiento, con posibilidad de solicitar una prórroga de otros seis meses, siempre que la solicitud se presente dentro de los cinco primeros meses.
En Cataluña, la gestión corresponde a la Agencia Tributaria de Catalunya (Generalitat), que establece condiciones específicas para la prórroga; en particular, los intereses de demora se devengan desde el día siguiente al vencimiento del plazo inicial si se acoge a ella.
Vale la pena confirmarlo directamente con la administración autonómica. Lo que cada hermano pague en sucesiones es relevante después: ese importe se suma al valor de adquisición que se utilizará para calcular la ganancia en el IRPF.
Cuándo aparece el IRPF al vender un piso heredado entre varios hermanos
El IRPF no se devenga por el hecho de heredar. Aparece cuando se hace algo con el piso: venderlo genera una ganancia o pérdida patrimonial; mantenerlo vacío puede obligar a declarar una imputación de renta inmobiliaria proporcional a la cuota de cada hermano; alquilarlo genera rendimientos del capital inmobiliario.
Si el piso se vende, la ganancia se declara en la campaña de la Renta del año siguiente al de la escritura de compraventa. La fecha que cuenta es la de la transmisión, no la del cobro del precio.
La plusvalía municipal, el impuesto que muchos olvidan
El Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU), conocido como plusvalía municipal, grava el incremento del valor del terreno urbano y es independiente del IRPF.
Debe liquidarse ante el ayuntamiento dentro del plazo que establezca la ordenanza local; en Barcelona, el plazo para transmisiones por venta es de 30 días hábiles desde la fecha de la escritura, según la ordenanza fiscal municipal vigente. Si no ha habido incremento de valor real entre la herencia y la venta, existe jurisprudencia consolidada que permite evitarla o reducirla, pero hay que acreditarlo con documentación.
IRPF al vender un piso heredado por varios hermanos: cómo se calcula la ganancia patrimonial
La fórmula es directa: ganancia patrimonial equivale al valor de transmisión menos el valor de adquisición. El matiz está en cómo se determina cada uno de esos valores en el caso de una herencia.
El valor de adquisición no es lo que pagó el fallecido
En una herencia, el valor de adquisición parte del valor declarado o comprobado a efectos del Impuesto sobre Sucesiones, no del precio que el causante pagó en su día. Esto supone una ventaja fiscal importante porque actualiza la base al valor de mercado en el momento de la herencia.
A esa cifra se le suman los gastos que pagó cada heredero para formalizar la herencia: notaría, Registro de la Propiedad, gestoría y el propio impuesto de sucesiones satisfecho. Si el piso estuvo alquilado, las amortizaciones practicadas reducen el valor de adquisición.
Qué reduce el valor de transmisión
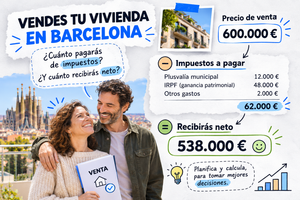
Del precio de venta se restan los gastos y tributos que corre a cargo del vendedor: honorarios de agencia inmobiliaria, notaría, certificado de eficiencia energética y la plusvalía municipal cuando la asume el vendedor. El resultado es el valor de transmisión neto con el que se opera.
No se tributa sobre el precio bruto, sino sobre la diferencia neta entre lo que se recibe y lo que costó adquirir la propiedad.
Cómo calcular la ganancia patrimonial cuando vendes un piso heredado entre hermanos: ejemplo práctico
Piso valorado en 300.000 euros en la herencia, vendido por 360.000 euros. Gastos de adquisición deducibles totales: 9.000 euros. Gastos de venta totales: 12.000 euros. Con tres herederos a partes iguales, para cada hermano el valor de adquisición es 100.000 euros más 3.000 euros de gastos, es decir, 103.000 euros.
El valor de transmisión es 120.000 euros menos 4.000 euros de gastos, es decir, 116.000 euros. La ganancia por hermano es de 13.000 euros (116.000 menos 103.000).
Sobre esa ganancia se aplican los tipos de la base del ahorro del IRPF, según la escala vigente en el momento de la transmisión: 19% hasta 6.000 euros, 21% entre 6.000 y 50.000 euros, 23% entre 50.000 y 200.000 euros, 27% entre 200.000 y 300.000 euros, y 30% a partir de ahí. Conviene contrastar estos tramos con la tabla actualizada de la Agencia Tributaria antes de hacer cualquier estimación, ya que la escala puede modificarse por ley.
Cómo se reparte la carga fiscal cuando los porcentajes son distintos
Cada hermano declara en su IRPF la ganancia equivalente a su porcentaje de propiedad. La obligación fiscal no se divide automáticamente en partes iguales, y el tipo efectivo que cada uno aplica depende de su situación personal completa.
Cada hermano tributa por su parte proporcional
Con una ganancia total de 60.000 euros y cuotas desiguales: el hermano A con un 50% declara 30.000 euros, el hermano B con un 30% declara 18.000 euros y el hermano C con un 20% declara 12.000 euros.
El tipo efectivo que paga cada uno puede variar según las demás ganancias y pérdidas de su base del ahorro: dos hermanos con la misma ganancia pueden acabar pagando cuotas distintas si uno tiene pérdidas de ejercicios anteriores que compensar.
Qué ocurre si un hermano quiere quedarse con el piso
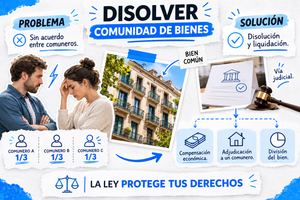
La extinción del condominio en la que cada heredero recibe exactamente lo que le corresponde a su cuota no genera, en principio, ganancia patrimonial en el IRPF, siempre que no haya exceso de adjudicación ni alteración de las cuotas.
La situación cambia cuando hay un exceso de adjudicación: si un hermano compensa económicamente a los demás por encima de su cuota proporcional, quienes ceden sus participaciones pueden tener una ganancia o pérdida que declarar.
La tributación depende de cómo se articule exactamente la operación, por lo que conviene que un gestor o abogado revise la escritura antes de firmarla. Si un copropietario se niega a vender, la vía judicial sería la acción de división de la cosa común, pero esa es otra conversación.
Imputación de renta si el piso permanece vacío
Mientras el piso heredado no se vende ni se alquila, cada copropietario puede estar obligado a declarar una imputación de renta inmobiliaria proporcional a su cuota. No es una cuantía elevada, pero es un recordatorio fiscal de que mantener el inmueble en proindivisión tiene costes reales: cuota de comunidad de propietarios, IBI, seguro y esa imputación en la declaración de la Renta.
Qué documentación exige Hacienda y cuándo hay que presentarla
Guardar los justificantes desde el primer día evita problemas. Hacienda puede revisar la ganancia declarada años después de la venta, y la carga de la prueba recae sobre el contribuyente.
Los documentos que debes tener preparados
- Escritura de aceptación y adjudicación de herencia, con el valor atribuido al inmueble.
- Autoliquidación del Impuesto sobre Sucesiones (modelo 650) y justificante de pago: es la referencia principal del valor de adquisición en el IRPF.
- Certificado de defunción, certificado de últimas voluntades y testamento o declaración de herederos.
- Facturas y comprobantes bancarios de todos los gastos de la herencia y de las mejoras realizadas en el inmueble.
- Escritura de compraventa y justificantes de los gastos de venta.
Ten en cuenta que la Administración puede requerir documentación adicional si cuestiona el valor declarado; consulta con la AEAT o con tu asesor cualquier duda sobre los requisitos concretos de tu caso.
Plazos que no se pueden ignorar
El Impuesto sobre Sucesiones tiene un plazo general de seis meses desde el fallecimiento, prorrogable otros seis si se solicita dentro de los primeros cinco meses. En Cataluña, acogerse a la prórroga implica intereses de demora desde el día siguiente al vencimiento del plazo inicial, según la normativa de la Agencia Tributaria de Catalunya.
El IRPF por la venta se incluye en la declaración de la Renta del año siguiente al de la escritura; la ganancia se devenga el 31 de diciembre del año de la venta. La plusvalía municipal en Barcelona debe presentarse en los 30 días hábiles siguientes a la transmisión, conforme a la ordenanza fiscal del Ayuntamiento.
Exenciones fiscales que pueden reducir lo que pagas al vender
Existen vías legales para reducir la factura fiscal, pero tienen requisitos concretos. No aplican a todo el mundo por igual.
Reinversión en vivienda habitual
Esta exención solo aplica si el piso heredado ha sido la vivienda habitual del vendedor, no simplemente porque lo haya heredado. El importe obtenido debe reinvertirse en otra vivienda habitual en un plazo de dos años antes o después de la venta. Si solo se reinvierte una parte, la exención es proporcional. Si el piso nunca fue la residencia habitual del heredero, esta vía queda descartada.
La ventaja fiscal para mayores de 65 años
La ganancia queda totalmente exenta si el vendedor tiene más de 65 años y el piso es su vivienda habitual, con al menos tres años de residencia efectiva. Si el piso heredado no era la vivienda habitual pero el vendedor supera esa edad, existe otra opción: destinar lo obtenido a una renta vitalicia asegurada, con un límite máximo de 240.000 euros por contribuyente y dentro del plazo legal.
Estas exenciones se aplican individualmente a cada hermano según su situación personal, no de forma colectiva: un hermano de 67 años y otro de 45 tienen opciones muy distintas sobre la mesa.
Por qué el valor declarado en la herencia puede ser ya una ventaja
Utilizar el valor del Impuesto sobre Sucesiones como base de adquisición, en lugar del precio original que pagó el fallecido, suele reducir considerablemente la ganancia tributable. Si el causante compró el piso hace treinta años por 60.000 euros y hoy vale 300.000 euros, el heredero no tributa por esa diferencia acumulada. Revisar que ese valor se declaró correctamente es uno de los primeros pasos antes de poner el piso a la venta.
Cómo vender el piso heredado rápido sin que el proceso se enquiste
El acuerdo entre hermanos suele ser el verdadero cuello de botella. Los impuestos son calculables. Los conflictos familiares, mucho menos.
Por qué la venta tradicional se complica cuando hay varios propietarios
Para vender un inmueble en proindivisión se necesita la firma de todos los titulares del dominio o de su representante. Si uno no firma, no hay venta.
El mercado abierto exige que todos los copropietarios coincidan en precio, plazos y elección de intermediario, lo que puede convertirse en meses de negociación cuando la herencia es reciente y las posiciones de cada hermano divergen. Mientras tanto, el piso genera gastos de comunidad, IBI e imputaciones de renta que hay que repartir entre todos.
La alternativa de vender directamente a un comprador profesional
En COMPRAMOStuPISO.COM operamos con fondos propios y sin dependencia de financiación bancaria, lo que elimina el riesgo de que la operación caiga en el último momento. Según nuestra forma de trabajar, gestionamos la documentación de la herencia, desde la nota registral hasta la coordinación de la firma ante notario, para que los hermanos solo tengan que presentarse a firmar.
El precio se acuerda por escrito antes de la notaría; recomendamos siempre solicitar por escrito la desglose del importe (precio bruto, retenciones y cualquier otro concepto) para verificar el neto que recibirá cada heredero. Como en cualquier operación de esta naturaleza, conviene exigir un contrato que detalle plazos y condiciones.
Recomendamos también contar con asesoramiento fiscal independiente para la declaración del IRPF, porque cada hermano tiene una situación personal distinta que puede cambiar el resultado.
Lo que debes recordar antes de firmar cualquier escritura
Heredar un piso entre hermanos no genera IRPF, pero venderlo sí. Al vender un piso heredado por varios hermanos, el IRPF se calcula de forma individual para cada heredero, en proporción a su cuota de propiedad, tomando como base el valor declarado en el Impuesto sobre Sucesiones más los gastos deducibles. No es el precio que pagó el fallecido hace décadas.
Guarda todos los justificantes desde el primer día: la autoliquidación del impuesto de sucesiones, las facturas de notaría, los comprobantes bancarios y los gastos de venta. Sin esa documentación, Hacienda puede cuestionar el valor de adquisición y la ganancia declarada puede resultar mayor de lo que realmente fue.
Las exenciones existen, pero tienen requisitos concretos que cada hermano debe verificar con un asesor fiscal antes de asumir que le aplican.
Si quieres resolver la herencia con rapidez y sin bloqueos entre hermanos, en COMPRAMOStuPISO.COM podemos darte una valoración gratuita en 24 horas y una propuesta firme por escrito. Y antes de firmar cualquier escritura, consulta con un especialista fiscal que revise la situación concreta de cada heredero.