Si vendes un piso, ¿cuánto tienes que pagar a Hacienda? La pregunta llega siempre en el peor momento: acabas de recibir una oferta y, antes de decidir si la aceptas, necesitas saber cuánto se va a quedar el fisco de lo que cobras.
La respuesta depende de cuatro variables: el precio al que compraste, el precio al que vendes, los gastos que puedes deducir y si tienes derecho a alguna exención. No es una respuesta de una línea, pero sí un cálculo que cualquier propietario puede hacer con los datos correctos.
Conocer el impacto fiscal antes de firmar es lo que separa una venta tranquila de una llena de sobresaltos de última hora. Por eso, compradores directos como COMPRAMOStuPISO.COM incluyen ya en su oferta escrita, según declaran, un desglose del precio de compra, los impuestos estimados y el importe neto que recibirá el vendedor, sin letra pequeña. Es una forma de poner sobre la mesa, desde el primer día, cuánto cobra realmente cada parte.
Los ejemplos de este artículo están adaptados a la provincia de Barcelona y cubren los tres escenarios más habituales: la venta de la vivienda habitual, un piso heredado con ganancia elevada y una operación que genera pérdida patrimonial. En cada caso, los números son reproducibles con los datos de cualquier operación real.
Los dos impuestos que siempre aparecen al vender un piso
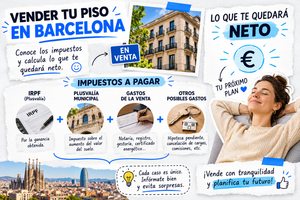
Toda venta de un inmueble genera dos obligaciones fiscales distintas: una frente a la Agencia Tributaria y otra frente al ayuntamiento. Conocer las dos por separado es el primer paso para entender la factura total y calcular cuánto debes pagar a Hacienda al vender una vivienda.
IRPF sobre la ganancia patrimonial: los tramos aplicables en 2026
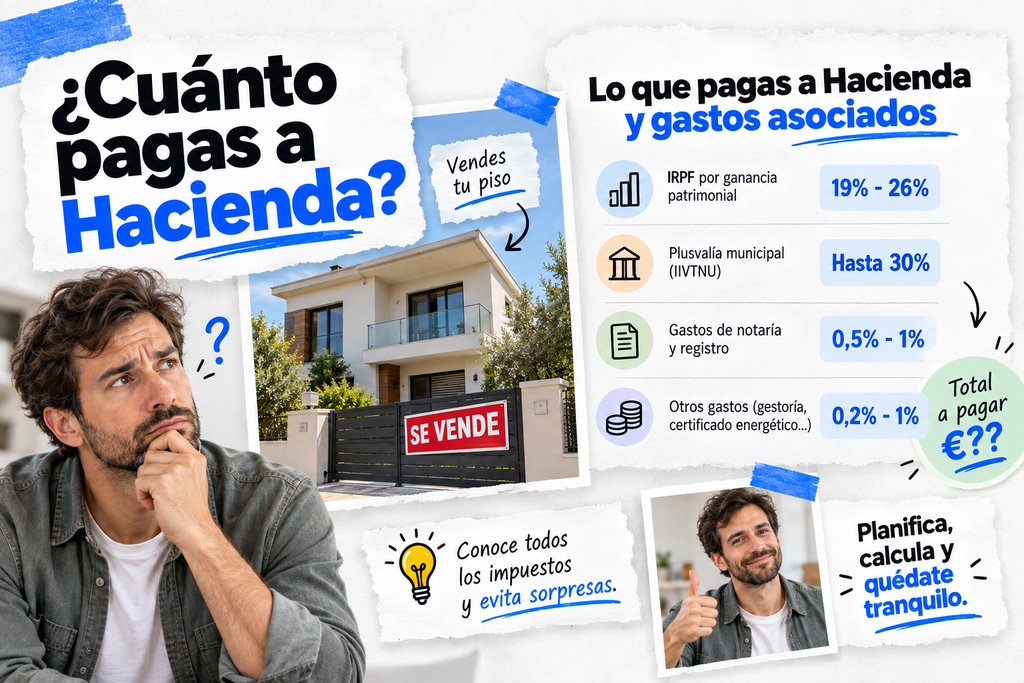
Cuando vendes un piso y obtienes una ganancia, esa ganancia tributa en la base del ahorro del IRPF de forma progresiva. No pagas el mismo tipo sobre toda la ganancia: cada tramo tributa a su porcentaje correspondiente. Los tipos vigentes en 2026 son los siguientes:
| Tramo de ganancia patrimonial | Tipo IRPF |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.001 € a 50.000 € | 21 % |
| De 50.001 € a 200.000 € | 23 % |
| De 200.001 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Para entender cómo funciona la progresividad, considera una ganancia de 80.000 €: los primeros 6.000 € tributan al 19 % (1.140 €), los siguientes 44.000 € al 21 % (9.240 €) y los 30.000 € restantes al 23 % (6.900 €). La cuota total de IRPF sería 17.280 €. El tipo más alto nunca se aplica sobre la totalidad de la ganancia, solo sobre la porción que supera cada umbral.
La plusvalía municipal: el impuesto del ayuntamiento que muchos olvidan
El IIVTNU, conocido como plusvalía municipal, grava el incremento del valor del suelo urbano desde la fecha de compra hasta la de venta. Lo paga el vendedor, salvo pacto distinto, y el ayuntamiento lo liquida con sus propios coeficientes.
Para calcularlo, puedes elegir entre el método objetivo, que multiplica el valor catastral del suelo por un coeficiente según los años transcurridos, y el método real, que parte de la ganancia efectiva atribuible al terreno. Conviene calcular ambos y optar por el que arroje una base imponible menor.
El tipo máximo que pueden aplicar los ayuntamientos es del 30 %. Tanto Barcelona capital como L’Hospitalet de Llobregat aplican ese máximo según sus ordenanzas fiscales; en todo caso, conviene verificar el tipo vigente para el ejercicio 2026 en la sede electrónica de cada ayuntamiento, ya que las ordenanzas pueden actualizarse.
Un detalle que muchos vendedores pasan por alto: la plusvalía municipal que pagas es también un gasto de transmisión deducible en el IRPF, así que reduce directamente la ganancia sobre la que tributa tu declaración de la renta.
Si vendes un piso, ¿cuánto tienes que pagar a Hacienda? La fórmula paso a paso
La fórmula central es esta: Ganancia patrimonial** = Valor de transmisión menos Valor de adquisición.** Lo que varía es qué entra en cada componente.
El valor de transmisión: qué puedes restar del precio de venta
El valor de transmisión no es el precio bruto de la escritura. Es ese precio menos los gastos y tributos que soportas como vendedor: la comisión de agencia si la pagas tú, la plusvalía municipal, los honorarios de abogado vinculados directamente a la venta y los gastos de cancelación registral de la hipoteca.
Para que la Agencia Tributaria los admita, cada partida necesita factura a tu nombre y justificante de pago. Una transferencia bancaria o un cargo en cuenta es suficiente, pero sin ese documento el gasto no existe a efectos fiscales.
El valor de adquisición: qué puedes sumar al precio que pagaste en su día
Al precio de compra original se le suman los impuestos y gastos pagados en el momento de la adquisición: ITP o IVA más AJD, notaría, registro, gestoría y la comisión de agencia que abonaste al comprar. También pueden añadirse las obras de mejora acreditadas con factura, siempre que aumenten el valor o la vida útil del inmueble y no sean simples reparaciones de mantenimiento.
Hay un caso especial que eleva la ganancia tributable: los pisos que estuvieron alquilados. Si dedujiste amortizaciones durante el arrendamiento, tienes que restar ese importe acumulado del valor de adquisición, lo que amplía la ganancia sobre la que pagas IRPF. Es un ajuste que muchos propietarios no prevén y que conviene calcular antes de negociar el precio de venta.
Tres escenarios reales con cifras adaptadas a Barcelona
Caso 1: vivienda habitual comprada hace 15 años en L’Hospitalet
Imagina que compraste en 2011 por 140.000 € y abonaste 12.000 € en gastos de compra, lo que da un valor de adquisición de 152.000 €. En 2026 vendes por 230.000 €.
Del precio de venta restas 3.920 € en gastos y una plusvalía municipal de 1.080 € (calculada sobre un valor catastral del suelo de 30.000 €, el coeficiente estatal para 15 años de 0,12 y el tipo municipal del 30 %), lo que deja un valor de transmisión de 225.000 €.
La ganancia patrimonial resultante es de 73.000 €. Aplicando los tramos del IRPF 2026, la cuota queda así: 1.140 € al 19 % + 9.240 € al 21 % + 5.290 € al 23 %. Cuota de IRPF: 15.670 €. Sumando todos los gastos y el impuesto municipal, el importe neto aproximado que recibes ronda los 209.000 €.
Caso 2: piso heredado con ganancia elevada en Barcelona ciudad
En una herencia, el valor de adquisición que acepta la Agencia Tributaria es el declarado a efectos del Impuesto sobre Sucesiones, no el valor de mercado que estimes tú. A ese importe se suman los gastos e impuestos pagados en la herencia.
Supón que heredaste un piso en 2015 con valor declarado de 70.000 € y 4.000 € en gastos, lo que arroja un valor de adquisición de 74.000 €. Lo vendes en 2026 por 280.000 € con 5.000 € en gastos, de modo que el valor de transmisión queda en 275.000 € y la ganancia asciende a 201.000 €.
La cuota de IRPF suma cuatro tramos: 1.140 € (19 %) + 9.240 € (21 %) + 34.500 € (23 %) + 270 € (27 % sobre los 1.000 € que superan los 200.000 €). Total de IRPF: 45.150 €. En herencias con valor catastral bajo, la plusvalía municipal puede ser elevada si el ayuntamiento aplica el método objetivo; compara siempre los dos métodos antes de liquidar ese impuesto.
Caso 3: cuando la venta genera pérdida patrimonial
Si el valor de transmisión queda por debajo del valor de adquisición ajustado, no pagas IRPF. La pérdida puede compensarse con otras ganancias de la base del ahorro en la misma declaración, incluyendo las de fondos, acciones u otros inmuebles. Si sigue quedando saldo negativo, puedes arrastrarlo durante los cuatro ejercicios siguientes.
La plusvalía municipal tampoco se paga si acreditas con el método real que el suelo no se ha revalorizado. Esta situación puede darse con más frecuencia en pisos comprados entre 2005 y 2012 en determinadas zonas del área metropolitana de Barcelona, donde los precios tardaron años en recuperar el nivel de compra; en todo caso, conviene verificarlo con datos del mercado de tu zona concreta.
Exenciones que pueden reducir o eliminar tu cuota de IRPF
Reinversión en vivienda habitual: cómo funciona y en qué plazos
Si la vivienda que vendes es tu residencia habitual y el dinero obtenido lo destinas a comprar o rehabilitar otra vivienda habitual, la ganancia queda exenta en la proporción reinvertida. La Agencia Tributaria exige que la vivienda vendida haya sido tu residencia efectiva durante al menos tres años y que la reinversión se realice en un plazo máximo de dos años antes o después de la venta.
Si solo reinviertes una parte del importe, la exención es proporcional a esa parte. Esta exención no elimina la plusvalía municipal, que sigue siendo exigible con independencia de lo que hagas con el dinero obtenido.
La exención para mayores de 65 años y la renta vitalicia
Los mayores de 65 años que venden su vivienda habitual no pagan IRPF por la ganancia, sin necesidad de reinvertir en ningún otro activo.
El único requisito es que la vivienda vendida haya sido efectivamente su residencia habitual. Para ventas de inmuebles que no sean la vivienda habitual, la ganancia puede quedar exenta si el importe se destina a constituir una renta vitalicia asegurada dentro del plazo legal. En ambos casos, el punto crítico es acreditar que el inmueble era la vivienda habitual; sin ese requisito, la exención no aplica.
Otros costes que reducen lo que realmente recibes
Cancelación de hipoteca, certificados y gastos notariales del vendedor
Si la vivienda tiene hipoteca pendiente, lo habitual es cancelarla en el mismo acto de compraventa. Los costes asociados incluyen la posible comisión de cancelación anticipada, los honorarios de notaría y registro para la escritura de cancelación, y los gastos de gestoría.
En Barcelona, una cancelación registral de hipoteca suele costar entre 400 € y 1.000 € en total. A esto se añade el certificado de eficiencia energética, obligatorio para vender, con un coste orientativo de entre 100 € y 300 € según la superficie. Todos estos importes son gastos de transmisión deducibles en el IRPF, siempre que conserves la factura correspondiente.
Cálculo del importe neto: una estimación que conviene tener antes de firmar
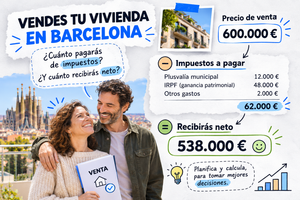
Para saber cuánto cobras realmente, necesitas tres cifras: el precio de venta acordado, los gastos totales de la operación y la factura fiscal estimada. Con un piso tipo en Barcelona, los números podrían quedar así: precio de venta 250.000 €, gastos de venta 8.000 €, IRPF estimado 18.000 €, plusvalía municipal 4.500 €.
Importe neto aproximado: 219.500 €. Cualquier variación en los gastos deducibles cambia ese resultado, por lo que el cálculo debe hacerse con las cifras reales de cada operación.
Saber exactamente cuánto cobras antes del día de la escritura
En una venta tradicional, el vendedor muchas veces no conoce su importe neto real hasta días antes de acudir a notaría o, peor aún, hasta después de presentar la declaración de la renta.
COMPRAMOStuPISO.COM declara resolver esa incertidumbre desde el principio: la oferta que entregan por escrito ya desglosaría el precio de compra, los impuestos estimados y el importe neto que recibirá el vendedor. Sin sorpresas. Sin comisiones de agencia que descuenten del precio final.
La oferta por escrito que incluye el desglose fiscal y el neto
Según la empresa, la tasación es gratuita y el análisis se completa en 24 horas, a partir de metros cuadrados, estado del inmueble y precios reales de cierre en el barrio. La oferta que recibes sería firme y sin condiciones de financiación bancaria, al operar COMPRAMOStuPISO.COM con fondos propios. Eso significaría que el precio acordado es exactamente lo que cobras, sin que ninguna entidad financiera pueda echar marcha atrás en el último momento.
Gestión completa de trámites y cobro el mismo día ante notario
COMPRAMOStuPISO.COM se ocupa, según declara, de toda la documentación necesaria: cancelación de la hipoteca, certificado energético, cargas registrales y escritura pública ante notario.
El vendedor solo tiene que aparecer y firmar. Al no depender de compradores particulares ni de la aprobación de una hipoteca bancaria de terceros, el proceso puede cerrarse en pocas semanas o de forma urgente si la situación lo requiere. El importe acordado se abonaría el mismo día de la firma, sin retenciones ocultas.
Lo que pagas a Hacienda al vender un piso depende de cuatro factores: la ganancia patrimonial real, los gastos deducibles que hayas conservado con factura, las exenciones a las que tengas derecho y la plusvalía municipal de tu ayuntamiento. Con los tramos del IRPF 2026 y los coeficientes de plusvalía, el cálculo es reproducible con los datos de cualquier operación.
Antes de aceptar cualquier oferta, conviene tener claro el importe neto. Si quieres evitar la incertidumbre fiscal y cerrar la venta con rapidez, pide una valoración a COMPRAMOStuPISO.COM: es un primer paso sin compromiso que te da esa cifra en 24 horas.