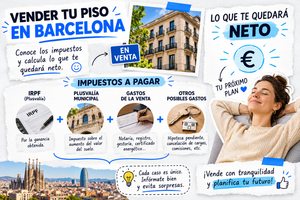
Calcular la ganancia patrimonial en la venta de un inmueble es el paso que la mayoría de propietarios posponen hasta que ya es demasiado tarde. Conocen el precio de venta, pero desconocen cuánto van a recibir realmente después de pasar por Hacienda.
Esa diferencia puede ser muy significativa dependiendo del precio de compra, los gastos deducibles y el tiempo transcurrido desde la adquisición, y afecta directamente a decisiones concretas: qué precio aceptar, cuándo firmar, si tiene sentido reinvertir.
El cálculo de la ganancia patrimonial por venta de inmueble no es complicado, pero exige seguir una fórmula concreta con los componentes correctos. En este artículo aprenderás a determinar el valor de adquisición y el valor de transmisión, a identificar qué gastos puedes deducir, a aplicar los tramos del IRPF vigentes en 2026 y a revisar las exenciones que pueden reducir la factura fiscal de forma significativa. Con esos datos en la mano, negocias desde una posición completamente distinta.
Qué es la ganancia patrimonial y cuándo Hacienda la exige
La definición sin rodeos
La ganancia patrimonial es la diferencia positiva entre el precio al que vendes tu vivienda y el precio al que la compraste en su día, ajustado por todos los gastos reconocidos. No es un impuesto independiente: se integra en la base del ahorro de tu declaración del IRPF y tributa a tipos distintos de los que se aplican a los rendimientos del trabajo.
Lo que Hacienda analiza no son los importes escritos en los contratos, sino el valor de adquisición y el valor de transmisión, cada uno calculado con reglas específicas que conviene conocer antes de firmar nada.
Cuándo no hay ganancia: la pérdida patrimonial
Si el resultado de la fórmula es negativo, se produce una pérdida patrimonial. En ese caso no hay impuesto que pagar por la operación, pero aun así hay que declararla en el IRPF. La parte útil de esa pérdida es que puede compensarse con otras ganancias del ahorro obtenidas en los cuatro ejercicios siguientes, tal como establece la Ley del IRPF para la integración y compensación de rentas de la base del ahorro.
Esto es especialmente relevante en ventas urgentes donde se acepta un precio inferior al de compra, o en inmuebles que han perdido valor desde su adquisición.
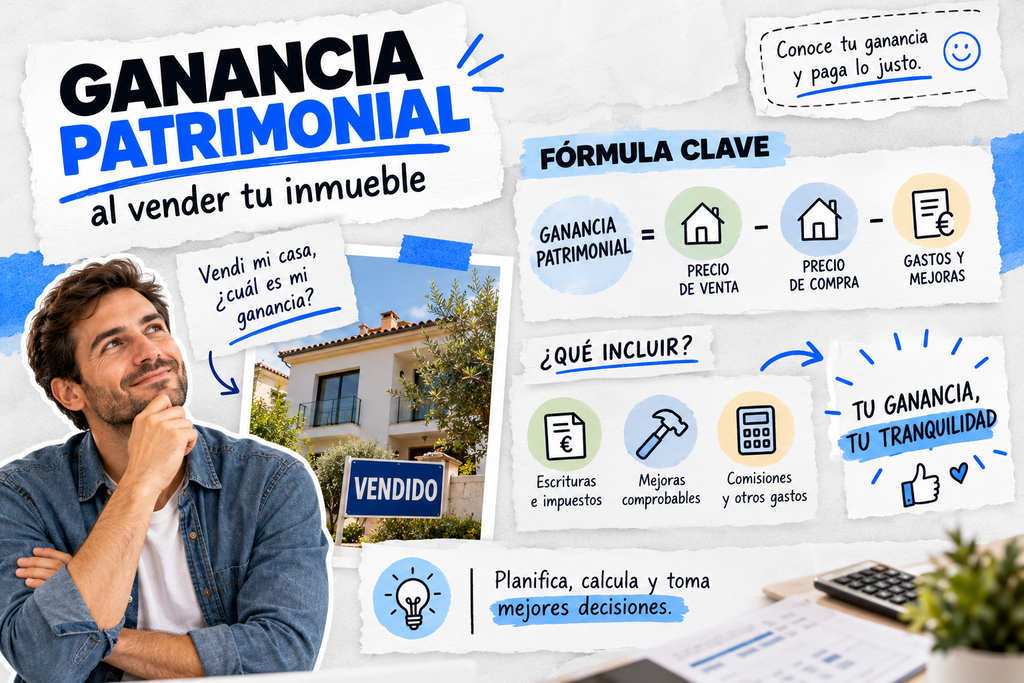
Fórmula para calcular la ganancia patrimonial en la venta de un inmueble
Qué incluye el valor de adquisición
El valor de adquisición suma varios conceptos: el precio original de compra, el ITP o el IVA y el AJD pagados en su momento, los gastos de notaría, registro y gestoría vinculados a esa compra, y las inversiones o mejoras acreditadas con facturas que hayan incrementado el valor del inmueble. Los intereses de la hipoteca no entran nunca en este cálculo.
Si el inmueble llegó a tus manos por herencia, el valor de adquisición es el declarado en el impuesto de sucesiones más los gastos e impuestos asociados a esa herencia: notaría, registro y el propio impuesto de sucesiones.
Qué incluye el valor de transmisión
El valor de transmisión es el precio de venta menos los gastos y tributos que soporta el vendedor en la operación.
Entre los gastos deducibles al calcular la ganancia patrimonial en la venta del inmueble se encuentran: la comisión de la agencia inmobiliaria, los honorarios de gestoría o abogado vinculados a la venta, los gastos de cancelación registral de la hipoteca, el certificado de eficiencia energética y otros certificados obligatorios para vender, y la plusvalía municipal cuando la soporta el vendedor. Con esos dos valores definidos, la fórmula es directa:
Ganancia patrimonial = Valor de transmisión − Valor de adquisición
Por ejemplo: si el valor de transmisión es de 208.000 € y el valor de adquisición es de 165.000 €, la ganancia patrimonial es de 43.000 €.
El error más frecuente: gastos que no se pueden deducir
Ni en el valor de adquisición ni en el de transmisión entran los intereses pagados durante la vida del préstamo hipotecario, las cuotas ordinarias de comunidad, el IBI del período de posesión ni ningún gasto de mantenimiento. Tampoco sirven los gastos que no puedas acreditar con factura o escritura.
Sin justificante documental, Hacienda no admite la deducción y el importe se suma a la ganancia declarada, incrementando la factura fiscal.
Los tramos del IRPF en 2026 y cómo se aplican al resultado
La escala de la base del ahorro paso a paso
La ganancia patrimonial tributa de forma progresiva por tramos, de modo que cada tramo tributa al tipo que le corresponde, sin aplicar el tipo más alto a la totalidad del importe. En 2026, los tipos vigentes en territorio común son los siguientes:
- Hasta 6.000 €: 19 %
- De 6.000 a 50.000 €: 21 %
- De 50.000 a 200.000 €: 23 %
- De 200.000 a 300.000 €: 27 %
- Más de 300.000 €: 30 %
Un detalle que muchos propietarios pasan por alto: si en tu declaración ya tienes otros rendimientos del ahorro, como dividendos o intereses, la ganancia por la venta del inmueble se acumula a ellos. Eso significa que no siempre empieza a tributar desde el tramo del 19 %; puede arrancar directamente en un tramo superior.
Ejemplo numérico completo con 43.000 € de ganancia
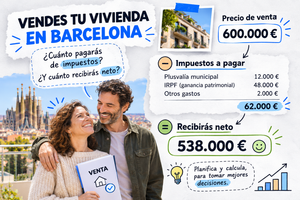
Supongamos un valor de adquisición de 165.000 € (150.000 de precio de compra, más 10.000 de gastos e impuestos de compra, más 5.000 de mejoras acreditadas) y un valor de transmisión de 208.000 € (220.000 de precio de venta menos 12.000 de gastos de venta).
La ganancia patrimonial por la venta del inmueble es de 43.000 €. Aplicando la escala por tramos: 6.000 × 19 % = 1.140 €, más 37.000 × 21 % = 7.770 €. El impuesto total asciende a aproximadamente 8.910 €. El importe neto que recibe el vendedor después de impuestos es 208.000 − 8.910 = 199.090 €. El tipo efectivo real sobre la ganancia se queda en torno al 20,7 %, claramente por debajo del tipo marginal del 21 %.
Exenciones que pueden reducir o eliminar el impuesto
Reinversión en vivienda habitual
La exención más habitual permite no tributar, total o proporcionalmente, por la ganancia obtenida al vender la vivienda habitual si el importe obtenido se destina a adquirir otra vivienda habitual. Los requisitos principales son dos: la vivienda vendida debe haber sido la residencia habitual, o haberlo sido en algún momento de los dos años anteriores a la venta; y la reinversión debe completarse en un plazo máximo de dos años.
Si solo reinviertes una parte del importe, la exención es proporcional. Además, la reinversión puede financiarse con un préstamo hipotecario: no es necesario utilizar literalmente el dinero recibido de la venta.
Mayores de 65 años y renta vitalicia
Los contribuyentes mayores de 65 años que transmitan su vivienda habitual quedan completamente exentos de tributar por la ganancia obtenida, sin ningún requisito adicional de reinversión.
Existe además otra figura distinta: cualquier mayor de 65 años que transmita un bien y destine el importe, dentro de los límites legales, a constituir una renta vitalicia puede excluir de tributación la ganancia correspondiente a esa cantidad. Son dos supuestos independientes: el primero exige que la vivienda sea la habitual; el segundo no.
Coeficientes de abatimiento para inmuebles anteriores a 1994
Este régimen transitorio sigue vigente en 2026, pero solo aplica a inmuebles adquiridos antes del 31 de diciembre de 1994. Funcionan de la siguiente manera: reducen la parte de la ganancia patrimonial generada hasta el 20 de enero de 2006, aplicando un 11,11 % de reducción por cada año de antigüedad que supere los dos.
Hay un límite acumulado de 400.000 € de valor de transmisión por contribuyente desde 2015: por encima de esa cifra no hay abatimiento posible. Este beneficio es independiente de la exención por reinversión en vivienda habitual y puede combinarse con ella si se cumplen ambos requisitos.
Tres casos prácticos en Barcelona con los números sobre la mesa
Caso 1: vivienda con hipoteca pendiente
Propietario que compró en 2015 por 180.000 €, pagó 14.000 € en impuestos y gastos de compra, realizó una reforma acreditada de 8.000 €, y vende ahora por 290.000 € con 60.000 € de capital pendiente en la hipoteca. El valor de adquisición es 202.000 €. El valor de transmisión, descontando gastos de venta y cancelación de hipoteca, se sitúa en torno a 272.000 €.
La ganancia patrimonial por la venta del inmueble es de 70.000 €, con un impuesto aproximado por tramos de 14.940 €. Descontados la hipoteca pendiente y el impuesto, el importe neto resultante es de aproximadamente 197.060 €: una cifra que muchos propietarios calculan por primera vez el día de la firma ante notario. Conocerla antes cambia por completo la negociación.
Caso 2: vivienda heredada
Heredero que recibió un piso valorado en 150.000 € en el impuesto de sucesiones, con 6.000 € de gastos asociados a la herencia. Vende el inmueble por 210.000 € con 8.000 € de gastos de venta. El valor de adquisición es 156.000 €; el valor de transmisión, 202.000 €; la ganancia, 46.000 €.
El impuesto asciende a aproximadamente 9.450 € y el importe neto resulta en 192.550 €. El error más habitual en estos casos es olvidar incluir los gastos de la herencia dentro del valor de adquisición, lo que infla artificialmente la ganancia declarada y eleva el impuesto sin necesidad.
Caso 3: venta urgente por debajo de mercado
Propietario que necesita liquidez en menos de 30 días y acepta 185.000 € por un inmueble cuyo valor de adquisición total fue de 190.000 €. El resultado es una pérdida patrimonial de 5.000 €: no hay impuesto que pagar, y esa pérdida puede compensarse con otras ganancias del ahorro en los cuatro ejercicios siguientes.
En ventas urgentes, el ahorro fiscal puede ser una variable relevante a la hora de comparar opciones y decidir qué precio mínimo tiene sentido aceptar.
Conoce el importe neto antes de firmar
Por qué la simulación previa cambia la decisión
Muchos propietarios negocian el precio de venta sin haber calculado la ganancia patrimonial de la venta del inmueble ni, por tanto, cuánto van a recibir realmente después de impuestos, gastos de cancelación de hipoteca y posibles comisiones.
Esa diferencia afecta directamente a lo que pueden plantearse a continuación: comprar otra vivienda, saldar deudas pendientes o reinvertir. Conocer el importe neto antes de aceptar cualquier oferta es la única forma de negociar con criterio real. Una vez firmada la escritura, ese margen de maniobra desaparece.
Cómo COMPRAMOStuPISO.COM calcula ese importe neto en 24 horas
En COMPRAMOStuPISO.COM ofrecemos una tasación gratuita en 24 horas ajustada al mercado real de cada barrio de Barcelona, junto con una simulación del importe neto que recibirás como vendedor descontando impuestos, hipoteca pendiente y cualquier otro gasto.
Sin comisiones, sin cargos ocultos. Además, gestionamos toda la documentación necesaria: cancelación registral, certificado de eficiencia energética, escritura y cualquier carga pendiente. El cierre ante notario puede producirse en 7 días, con cobro por transferencia bancaria el mismo día de la firma.
Si ya tienes claros los números y necesitas certeza en lugar de meses de incertidumbre, ponerse en contacto con nuestro equipo es el siguiente paso lógico.
Lo esencial antes de vender tu inmueble
Calcular la ganancia patrimonial en la venta de un inmueble se reduce a tres pasos: determinar el valor de adquisición con todos sus componentes, calcular el valor de transmisión restando los gastos deducibles acreditados, y aplicar la escala progresiva de la base del ahorro por tramos.
Cada uno de esos pasos tiene su propia lógica, y omitir cualquiera de ellos, por exceso o por defecto, distorsiona el resultado.
Antes de cerrar cualquier operación, revisa también si puedes aplicar alguna exención: la reinversión en vivienda habitual, la edad del vendedor o los coeficientes de abatimiento pueden reducir significativamente la factura fiscal. En algunos casos, la eliminan por completo. Esas exenciones no se aplican de forma automática: hay que conocerlas, cumplir los requisitos y declararlas correctamente.
Saber cuánto te quedas después de Hacienda es la información que necesitas antes de decidir si vendes, cuándo lo haces y en qué condiciones. El cálculo de la ganancia patrimonial por venta de inmueble no admite improvisación: quien llega a la negociación con los números claros toma mejores decisiones.